
Avec des enfants, un voyage ne se résume pas aux billets et à l’hébergement. Une fièvre, une chute ou l’hospitalisation d’un parent peut désorganiser le séjour et alourdir rapidement les dépenses. Une assurance voyage famille protège le budget, la santé des voyageurs et l’organisation familiale, à condition de comparer les garanties plutôt que le seul prix.
Le socle de garanties à prévoir pour parents et enfants
Une assurance voyage familiale réunit, dans un même contrat, les adultes et les enfants déclarés comme bénéficiaires. La définition de la famille varie toutefois selon les assureurs. Certains demandent un lien de parenté et un minimum de trois voyageurs, tandis que d’autres proposent des formules de groupe. Vérifiez l’âge limite des enfants, les conditions applicables aux bébés et aux adolescents, ainsi que la situation des familles recomposées avant de souscrire.
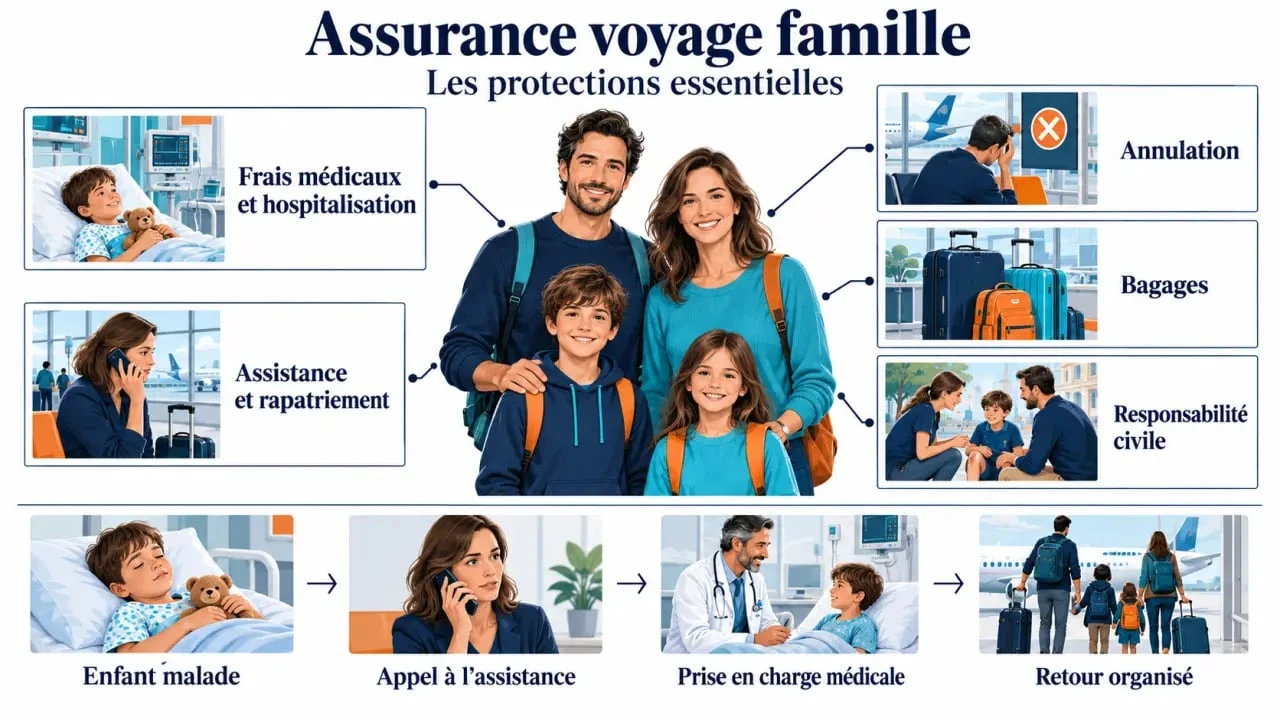
| Garantie | Ce qu’elle protège | Point à contrôler |
|---|---|---|
| Frais médicaux et hospitalisation | Consultations, soins urgents, médicaments et hospitalisation à l’étranger | Plafond, franchise, avance des frais ou remboursement |
| Assistance et rapatriement | Organisation médicale, évacuation sanitaire et retour anticipé si nécessaire | Accord préalable de l’assistance |
| Annulation | Réservations non remboursables en cas d’empêchement garanti | Date de souscription et motifs couverts |
| Bagages | Vol, perte ou détérioration des effets personnels | Limites par objet et exclusions |
| Responsabilité civile à l’étranger | Dommages causés involontairement à un tiers | Montant de garantie et territoire couvert |
Les frais médicaux, priorité d’un séjour hors de France
Le niveau de couverture médicale doit être le premier critère de comparaison. Un plafond d’au moins 300 000 € est conseillé pour les frais médicaux à l’étranger. Cette précaution prend tout son sens dans les pays où les soins coûtent cher. Une hospitalisation de trois jours aux États-Unis peut représenter entre 30 000 € et 100 000 €. Au Canada, une évacuation sanitaire vers la France peut dépasser 50 000 €.
Ne vous arrêtez pas au plafond global. Vérifiez l’inclusion des soins ambulatoires, de l’hospitalisation, des médicaments prescrits et des soins dentaires d’urgence. Une franchise diminue l’indemnisation et augmente la somme restant à votre charge. Elle peut sembler limitée sur un devis, mais devenir coûteuse lorsque plusieurs membres de la famille consultent pendant le même voyage.
Quand un parent ne peut plus s’occuper des mineurs
La dimension familiale apparaît surtout dans les situations qui bouleversent l’organisation du séjour. Si un parent est hospitalisé et que les enfants se retrouvent sans accompagnant, recherchez une garantie prévoyant leur garde, leur retour ou le déplacement d’un proche. Selon les contrats, l’assistance peut organiser un billet aller-retour pour un membre de la famille ou une personne chargée d’accompagner les mineurs. Cette possibilité doit être écrite dans le contrat : le rapatriement sanitaire d’un adulte ne couvre pas automatiquement le trajet des enfants.
Adapter la couverture à la destination et au type de séjour
Le contrat adapté dépend du système de santé local, de la durée du séjour et des activités prévues. Pour une escapade en France, l’intérêt principal peut résider dans l’annulation, les bagages ou l’assistance. Pour un long-courrier, une assurance multirisque est souvent plus pertinente, car elle associe protection médicale, rapatriement et responsabilité civile.
Comprendre et demander la carte européenne d’assurance maladie · Consultez les règles officielles de la CEAM et découvrez comment obtenir le remboursement de soins reçus en Europe, notamment hors du système public.
En Europe, la CEAM aide mais ne remplace pas une assurance
La Carte Européenne d’Assurance Maladie facilite l’accès aux soins nécessaires dans les pays concernés, selon les règles locales. Elle ne garantit ni le rapatriement, ni l’annulation, ni la responsabilité civile, ni la protection des bagages. Elle ne supprime pas toujours l’avance de frais. Il est recommandé de la demander au moins 15 jours avant le départ, puis de compléter cette protection avec une assurance adaptée au séjour.
Sports, matériel et réservations coûteuses
Le ski, les activités nautiques, la randonnée en altitude ou la location de voiture exigent une lecture attentive des exclusions. Les sports considérés comme à risque peuvent nécessiter une option spécifique. Côté bagages, les besoins d’une famille dépassent souvent le contenu d’une seule valise. Vérifiez la protection de la poussette, du siège auto et du matériel loué. Dans l’offre Chapka citée, la poussette ou le siège auto peuvent être pris en charge jusqu’à 1 500 €, sous réserve des conditions du contrat.
Un incident familial entraîne souvent plusieurs conséquences : un enfant malade peut nécessiter une consultation, une nuit d’hébergement supplémentaire, le report d’un transport et la perte de prestations réservées. Comparer une assurance consiste donc à vérifier la continuité des garanties : assistance joignable, prise en charge médicale, hébergement d’accompagnement et retour organisé. Une garantie généreuse reste limitée si elle laisse la famille gérer seule les conséquences immédiates.
Comparer les offres : plafonds, exclusions et solutions déjà incluses
Lorsque deux tarifs sont proches, l’écart se trouve rarement dans le nom des garanties. Il concerne plutôt leurs plafonds, leurs franchises et leurs conditions d’application. Demandez un devis avec les mêmes dates, la même destination, le nombre exact d’adultes et d’enfants, ainsi que les activités prévues. Vous pourrez alors comparer des niveaux de protection équivalents.
Carte bancaire, voyagiste ou assurance dédiée ?
Une carte bancaire peut inclure une assistance ou une assurance, mais la couverture dépend de la carte détenue, des bénéficiaires admis et, souvent, du paiement du voyage avec cette carte. Les plafonds médicaux, la durée maximale du séjour et les motifs d’annulation peuvent être plus limités qu’avec un contrat dédié. L’assurance proposée par le voyagiste doit également être lue ligne par ligne. Elle peut répondre à un besoin simple sans couvrir tous les risques d’un séjour familial.
Une assurance dédiée offre généralement davantage d’options et de personnalisation. Heymondo annonce une réduction de 15 % pour les familles de trois voyageurs ou plus comprenant au moins un enfant mineur vivant sous le même toit. Chapka mentionne aussi une réduction de 15 % à partir de deux personnes voyageant avec un enfant, ainsi que pour les groupes de trois à neuf voyageurs, y compris sans lien de parenté. Ces réductions ne remplacent pas la comparaison des garanties.
Les exclusions qui méritent une lecture intégrale
Avant de valider le contrat, consultez les conditions générales relatives aux maladies préexistantes, aux traitements en cours, à la grossesse, aux sports exclus, à l’alcool, à la négligence et aux objets de valeur. Vérifiez aussi le délai de souscription de l’annulation. Chez Chapka, cette option doit être souscrite dans les 48 heures suivant l’achat du séjour. Une annulation n’indemnise que les événements prévus au contrat et correctement justifiés.
Évaluer le prix sans sacrifier la protection utile
Le tarif varie selon la destination, la durée, l’âge des voyageurs, le nombre d’assurés, le montant des réservations et les options choisies. Pour une famille de quatre personnes, soit deux adultes et deux enfants, un séjour de deux semaines en Europe est estimé entre 40 € et 80 €. Pour une destination longue distance, la fourchette se situe entre 80 € et 200 €, selon les garanties sélectionnées.
Les premières formules peuvent être annoncées à partir d’une dizaine d’euros par personne, sans répondre pour autant aux besoins d’un voyage lointain avec enfants. Pour réduire le coût, privilégiez un tarif famille ou groupe, évitez de doubler une garantie déjà solide via votre carte bancaire et concentrez le budget sur les risques majeurs : soins, assistance, rapatriement et annulation lorsque les réservations sont élevées. Une offre groupe Chapka est annoncée à partir de 6 € par personne. Les groupes de plus de dix voyageurs sont orientés vers une formule spécifique.
Réagir vite en cas de maladie, d’accident ou d’annulation
En cas d’urgence médicale, contactez l’assistance avant d’engager une dépense importante lorsque l’état de santé le permet. Elle peut orienter vers un établissement, organiser une avance de frais ou coordonner un rapatriement. Une assistance disponible 24 heures sur 24 et 7 jours sur 7 est particulièrement utile avec de jeunes enfants. Pour une situation grave, appelez d’abord les services d’urgence locaux.
Constituer un dossier de remboursement exploitable
Conservez les factures détaillées, les prescriptions, les comptes rendus médicaux, les preuves de paiement, les billets de transport et les confirmations de réservation. En cas d’annulation, ajoutez le certificat médical ou tout document attestant le motif garanti, ainsi que les conditions tarifaires des prestations annulées. Pour un bagage perdu ou volé, demandez un constat au transporteur ou déposez plainte selon la situation.
Déclarez le sinistre dans le délai indiqué par le contrat, de préférence en ligne si l’assureur le propose, et gardez une copie de chaque échange. La différence entre une prise en charge directe et un remboursement compte beaucoup : la première peut éviter d’avancer des sommes importantes, tandis que le second suppose d’avoir payé et de fournir des justificatifs complets. Avant le départ, enregistrez le numéro d’assistance, téléchargez l’attestation et partagez ces informations entre les adultes accompagnants.

